Privé-uitgaven via je bv: wanneer is het een verkapte winstuitdeling?
Je hebt een bv, je bent de enige aandeelhouder, en je betaalt een factuur via de zaak. Dat gaat jaren goed. Maar op het moment dat de Belastingdienst langskomt en vraagt waarvoor die kosten precies zijn, moet je een helder antwoord hebben. Heb je dat niet, of verander je je verhaal, dan kan de inspecteur die uitgave aanmerken als een verkapte winstuitdeling. En dan betaal je belasting over het volledige bedrag, inclusief btw, zonder dat je er iets voor terugkrijgt.
Wat is een verkapte winstuitdeling precies?
Een winstuitdeling is normaal gesproken een dividenduitkering: de bv keert winst uit aan de aandeelhouder, die daarover dividendbelasting betaalt. Een verkaptewinstuitdeling werkt anders. De bv betaalt iets wat eigenlijk ten goede komt aan de aandeelhouder privé, zonder dat het als dividend wordt verantwoord. De Belastingdienst kan dat alsnog als uitdeling aanmerken als aan drie voorwaarden is voldaan: de bv heeft de aandeelhouder bevoordeeld, beide partijen wisten dat, en de bv had voldoende reserves om die bevoordeling te dragen.
Het gaat dus niet alleen om grote bedragen. Het gaat om het patroon en de onderbouwing. Ontbreekt een zakelijke grondslag, dan is de discussie snel verloren.
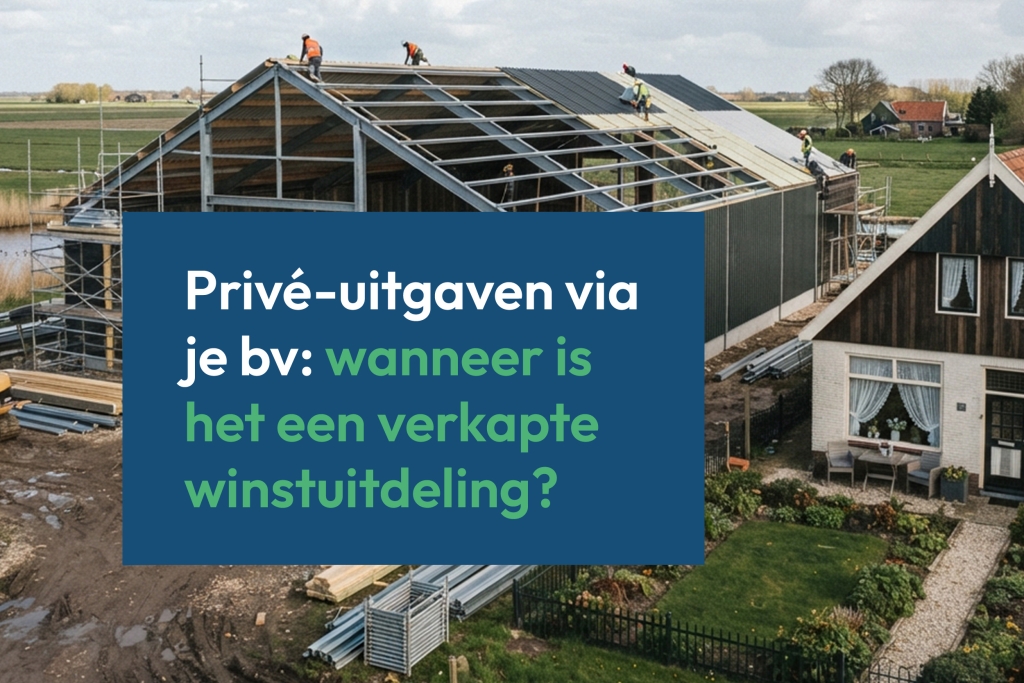
Een loods bij de woning: hoe het fout ging
In een recente uitspraak van het Gerechtshof Amsterdam (29 juni 2026, ECLI:NL:GHAMS:2026:2577) draaide het om precies dit soort situatie. Een dga is indirect enig aandeelhouder van een bv die jarenlang een tankstation en wasstraat exploiteert op zijn privéperceel. Na een conflict met de gemeente ligt die locatie stil. Vanaf augustus 2015 wordt bij zijn woning een loods gebouwd, zonder vergunning. De facturen voor beton, kozijnen, platen en bouwwerkzaamheden worden in de boekhouding van de bv geboekt en op de balans geactiveerd als bedrijfsmiddel.
Tijdens een bedrijfsbezoek in juni 2019 vertelt de dga aan de inspecteur dat hij de loods ook privé gebruikt. Dat is het moment waarop het boekenonderzoek begint. In de bezwaar- en beroepsprocedure draait de dga zijn verklaring terug: de loods zou alleen bedoeld zijn om een nieuwe wasstraat voor te bereiden en zou demontabel zijn. Het hof gelooft dat niet. De twee verklaringen zijn niet met elkaar te rijmen, en de eerste verklaring is de meest geloofwaardige.
De dga probeert de schade te beperken door te stellen dat slechts twee facturen, van 17.000 en 8.000 euro, betrekking hebben op de loods. Het hof volgt dat niet. Alle facturen stammen uit dezelfde bouwperiode en foto’s laten zien dat er geen ander bouwwerk was. Het volledige bedrag, inclusief btw, wordt als verkapte winstuitdeling aangemerkt. Verrekening via de rekening-courant slaagt ook niet, omdat de kosten al als bezit op de balans van de bv staan.
Waarom het privégebruik zo zwaar weegt
De kern van deze zaak is niet dat er een loods is gebouwd. De kern is dat de dga geen consistent verhaal had over het gebruik ervan. Zodra je als dga tegenover de Belastingdienst staat, telt wat je zegt. Een eerste verklaring die later wordt teruggedraaid, maakt je positie zwakker, niet sterker. Het hof zag bovendien een breder patroon: de dga gebruikte de bv vaker voor persoonlijke doeleinden. Dat patroon speelt mee in de beoordeling.
Wat ook opvalt: de bv had voldoende reserves. Dat is een van de drie voorwaarden voor een winstuitdeling. Juist bij gezonde, winstgevende bv’s is dit risico dus reëel.
Wat dit voor jou betekent als dga
Je hoeft geen tankstation te hebben om in een vergelijkbare situatie terecht te komen. Denk aan een aanhanger die ook privé wordt gebruikt, een verbouwing aan een pand dat deels privé is, of gereedschap dat thuis staat. De vraag is altijd dezelfde: heeft deze uitgave een aantoonbare zakelijke grondslag?
Een paar praktische vuistregels:
- Leg bij elke uitgave via de bv vast waarvoor die dient. Een korte notitie in de administratie is al beter dan niets.
- Is iets deels privé, reken het privédeel dan direct af. Niet achteraf via de rekening-courant als de kosten al op de balans staan.
- Wees consistent. Wat je eenmaal hebt verklaard, staat. Een ander verhaal later maakt je positie kwetsbaar.
- Kijk kritisch naar uitgaven die bij of aan je woning plaatsvinden. Die trekken altijd extra aandacht.
De jaarafsluiting is een logisch moment om dit samen door te lopen. Wat is er dit jaar via de bv betaald? Staat er iets op de balans waarvan de zakelijke grondslag niet direct helder is? Dat zijn de vragen die je beter nu kunt beantwoorden dan tijdens een boekenonderzoek.
Vóór de jaarafsluiting meekijken
Bij Dieleman Schipper kijken we niet alleen naar de cijfers achteraf. We denken mee door het jaar heen, ook over dit soort vragen.
Dat is ook de reden waarom we soms kritisch doorvragen. We vragen je dan of een uitgave zakelijk of privé is geweest. Op de achtergrond leggen we het antwoord op die vraag vast in je dossier, zodat je bij een boekenonderzoek niet hoeft terug te graven. Zo’n vraag is misschien niet altijd leuk en voelt wellicht wat achterdochtig, maar we stellen hem met de beste bedoelingen: om jou en je bv te beschermen tegen een verkapte winstuitdeling.
Heb je twijfel over een uitgave die via de bv is gelopen, of wil je weten of jouw administratie op dit punt goed is ingericht? Neem dan gerust contact op via onze fiscaal advies pagina of bel direct met een van onze vestigingen.
Wil je meer weten over hoe wij jaarrekeningen samenstellen en daarbij ook fiscale risico’s signaleren? Of ben je benieuwd wat wij doen op het gebied van belastingadvies voor dga’s? We zitten dichtbij: in Alblasserdam, Kapelle en Nijkerk. Een gesprek bij een kop koffie is geen probleem. Neem contact op en we plannen iets in.
Bron: Gerechtshof Amsterdam, 29 juni 2026, ECLI:NL:GHAMS:2026:2577
Veelgestelde vragen
Meer weten? Neem contact op
Help jij ondernemers verder met hun personeelszaken?
Wij zoeken collega’s voor onze vestiging in Nijkerk.
Bekijk onze vacature Assistent Accountant.
Bekijk onze andere blogs
Belastingplan 2027: welk ondernemerschap willen we eigenlijk stimuleren?
Het Belastingplan 2027 verandert veel voor ondernemers, werkgevers en DGA's. Maar tussen alle maatregelen zit een grotere vraag: welk ondernemerschap wil Nederland eigenlijk stimuleren? We zetten de voorstellen en de spanning erachter op een rij.
Wanneer is een aankoop een investering?
Een laptop van 1.500 euro komt op de balans, een telefoon van 1.100 euro niet. Toch liggen de bedragen dicht bij elkaar. Niet de prijs bepaalt of iets een investering is, maar drie voorwaarden waarvan de levensduur de belangrijkste is. Plus onderhoud, verbetering en afschrijven op vastgoed.
Salarisadministratie uitbesteden: wat kost het en wat levert het op?
Elke maand kost de salarisverwerking je een avond die je eigenlijk ergens anders nodig hebt. Salarisadministratie uitbesteden geeft je die tijd terug en zorgt dat mutaties, aangiften en wet- en regelgeving altijd kloppen. Lees wat het kost, wat het oplevert en wanneer de overstap slim is.